Eine Marktanalyse zum Ingwermarkt mit neuen Zahlen von FAOSTAT und dem Statistischen Bundesamt, Stand 2024 und 2025.
Das Wichtigste in Kürze
4,9 Mio. t
Welternte Ingwer 2024, fast dreimal so viel wie 2010 (1,7 Mio. t)
fast 50%
der Welternte stammt aus Indien, rund 2,3 Mio. t
51%
Chinas Anteil am Welthandel 2024, 2010 noch rund 65%
24.500 t
ganzer Ingwer kamen 2025 nach Deutschland, rund dreimal so viel wie 2012
- Weltmarkt fast verdreifacht: Die globale Ingwerernte stieg von rund 1,7 Millionen Tonnen (2010) auf etwa 4,9 Millionen Tonnen (2024).
- Indien dominiert die Produktion: Mit rund 2,3 Millionen Tonnen stellt das Land fast die Hälfte der Welternte, getragen von Fläche, nicht von Ertrag pro Hektar.
- China bleibt führender Exporteur, verliert aber Anteile: Rund 484.000 Tonnen und gut die Hälfte des Welthandels, gegenüber etwa 65 Prozent Exportanteil im Jahr 2010. Neue Akteure wie Peru und Brasilien wachsen rasant.
- Deutschland nach dem Boom auf hohem Niveau: Die Einfuhr von ganzem Ingwer kletterte von rund 8.200 Tonnen (2012) auf den Höchststand von etwa 31.600 Tonnen (2021 und 2022) und liegt 2025 bei rund 24.500 Tonnen, weiterhin rund dreimal so hoch wie 2012.
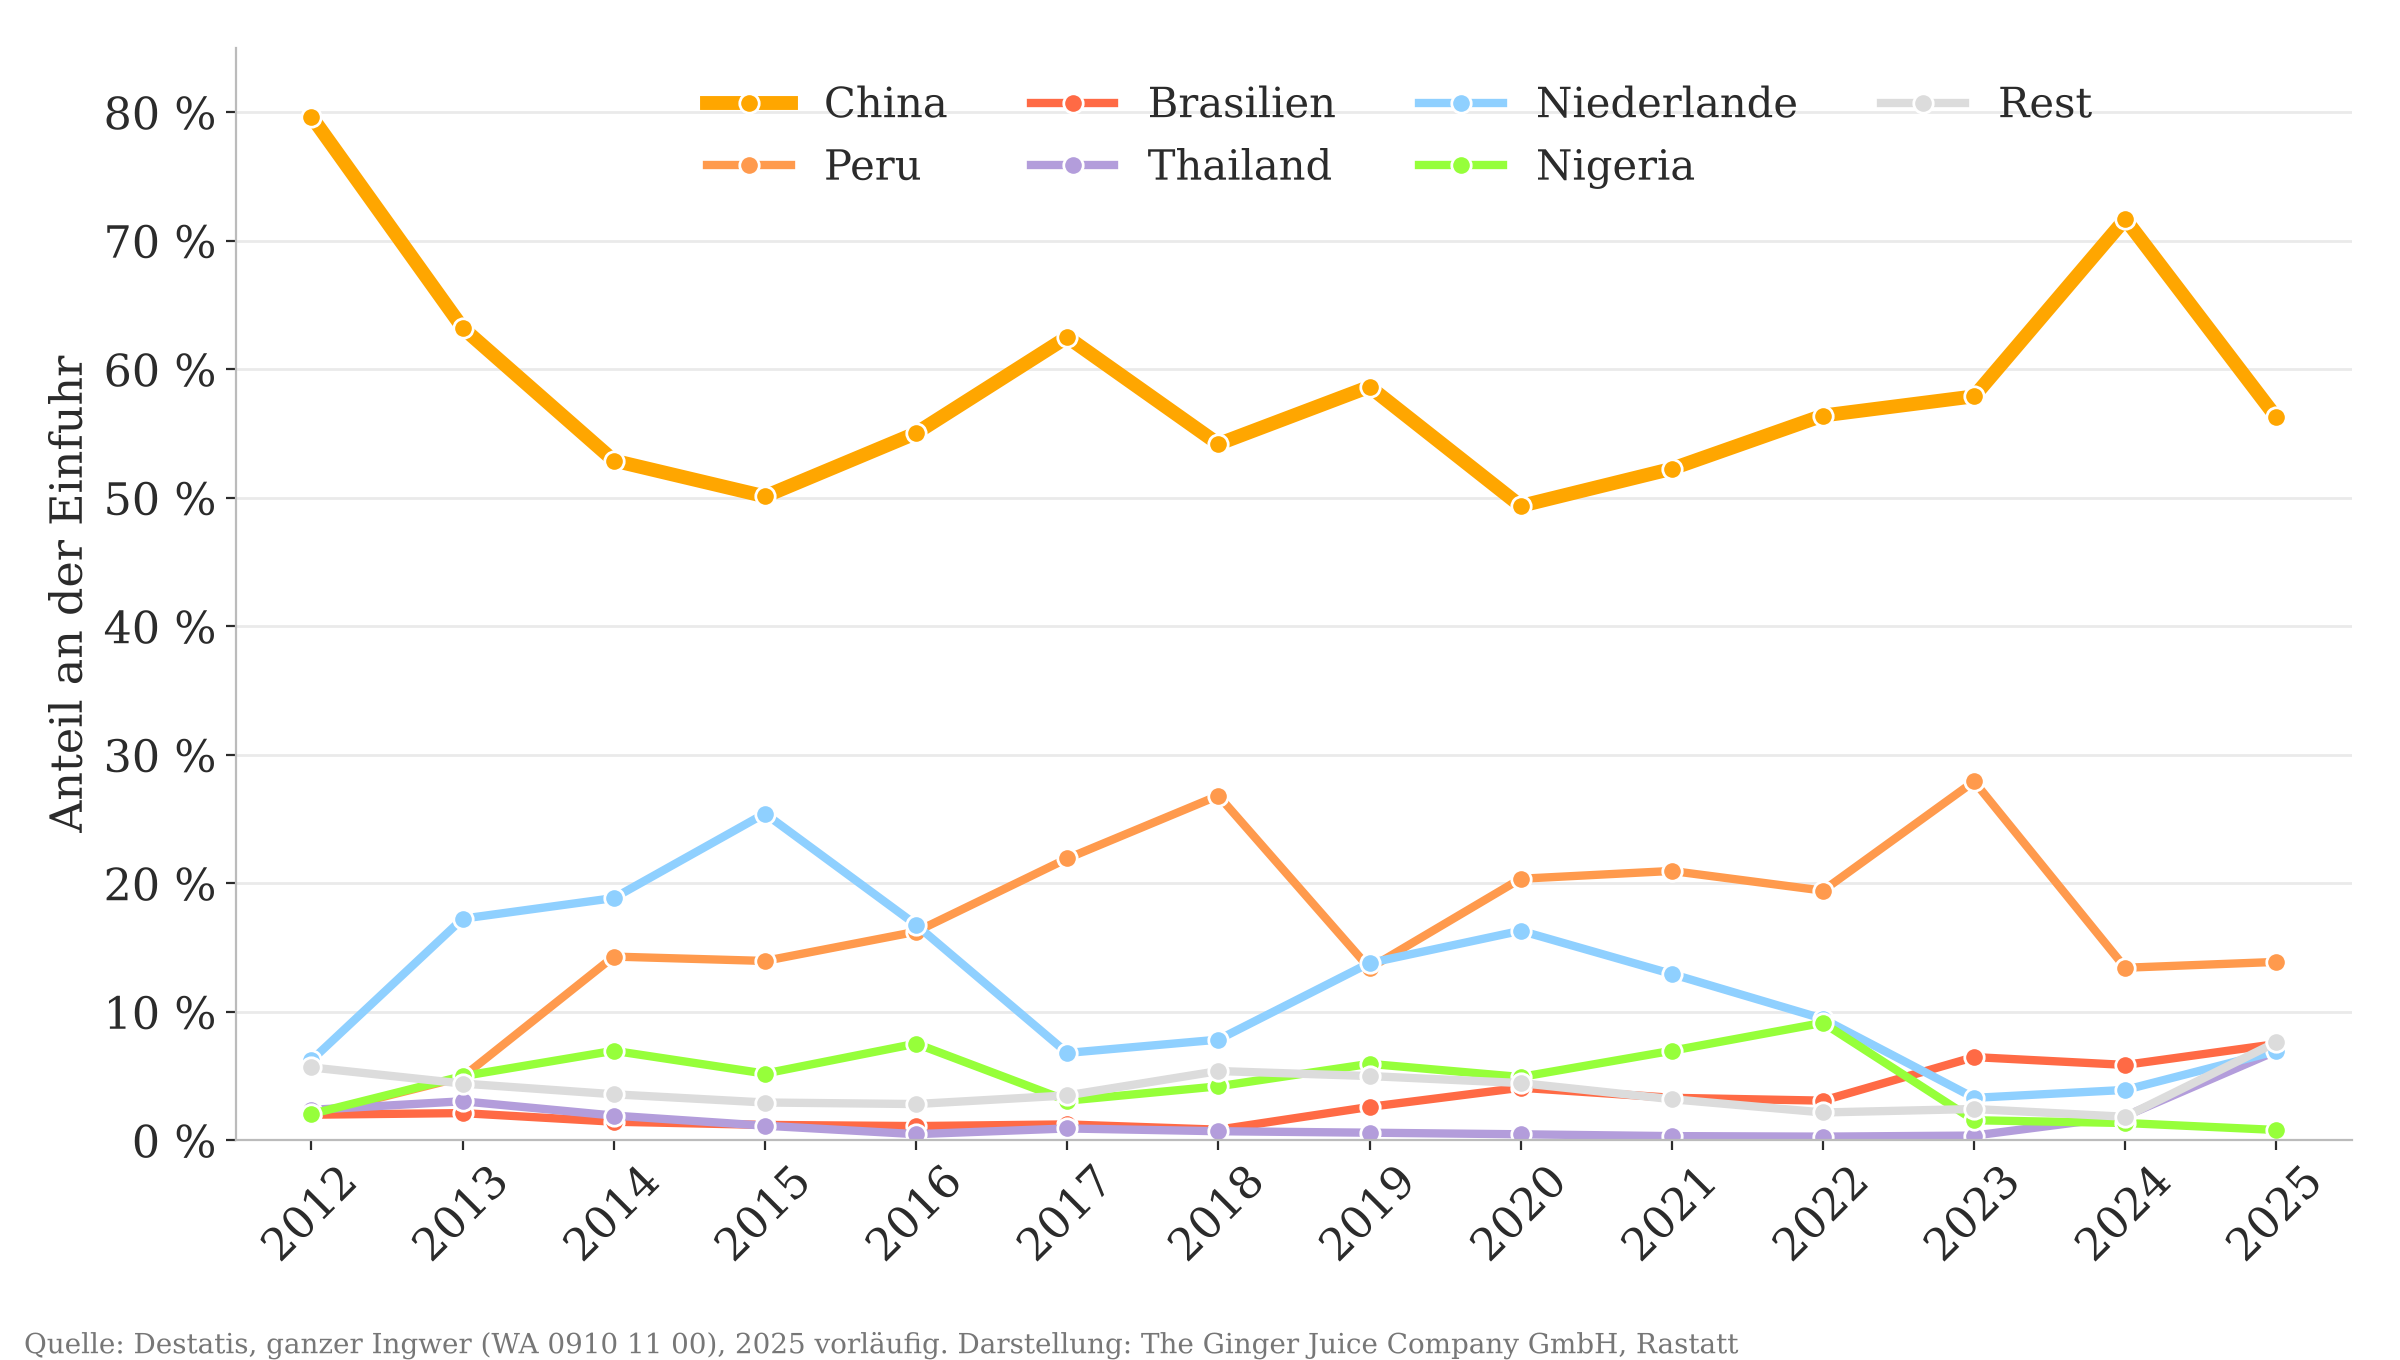
- Herkunft der deutschen Knolle: China bleibt mit 49 bis 80 Prozent die wichtigste Quelle, Peru ist die klare Nummer zwei und etabliert sich im Bio-Segment.
- Die eigenen Sorten: Peru, Uganda und Madagaskar, wobei zwei davon in keiner Importstatistik weit oben stehen und über direkte Wege bezogen werden.
Manche Menschen sammeln Briefmarken. Wir sammeln Ingwer-Statistiken. Das ist, zugegeben, ein etwas spezielles Hobby, aber es hat einen Vorteil: Alle paar Jahre lassen sich die Tabellen wieder hervorholen, neue Zahlen einpflegen und nachsehen, was sich auf dem Weltmarkt für unsere Lieblingsknolle getan hat.
Vor einigen Jahren ist das hier schon zweimal geschehen, einmal mit Blick auf die ganze Welt und einmal speziell auf die deutschen Importe. Inzwischen liegen neue Daten aus FAOSTAT, der Statistikdatenbank der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO), und aus der Außenhandelsstatistik des Statistischen Bundesamts (Destatis) vor, bis ins Jahr 2024 und teilweise sogar 2025. Höchste Zeit, die Reihen fortzuschreiben. Wer baut den meisten Ingwer an? Wer handelt damit? Und wie viel landet eigentlich in Deutschland?
Der Ingwermarkt wächst, und Indien wächst am schnellsten
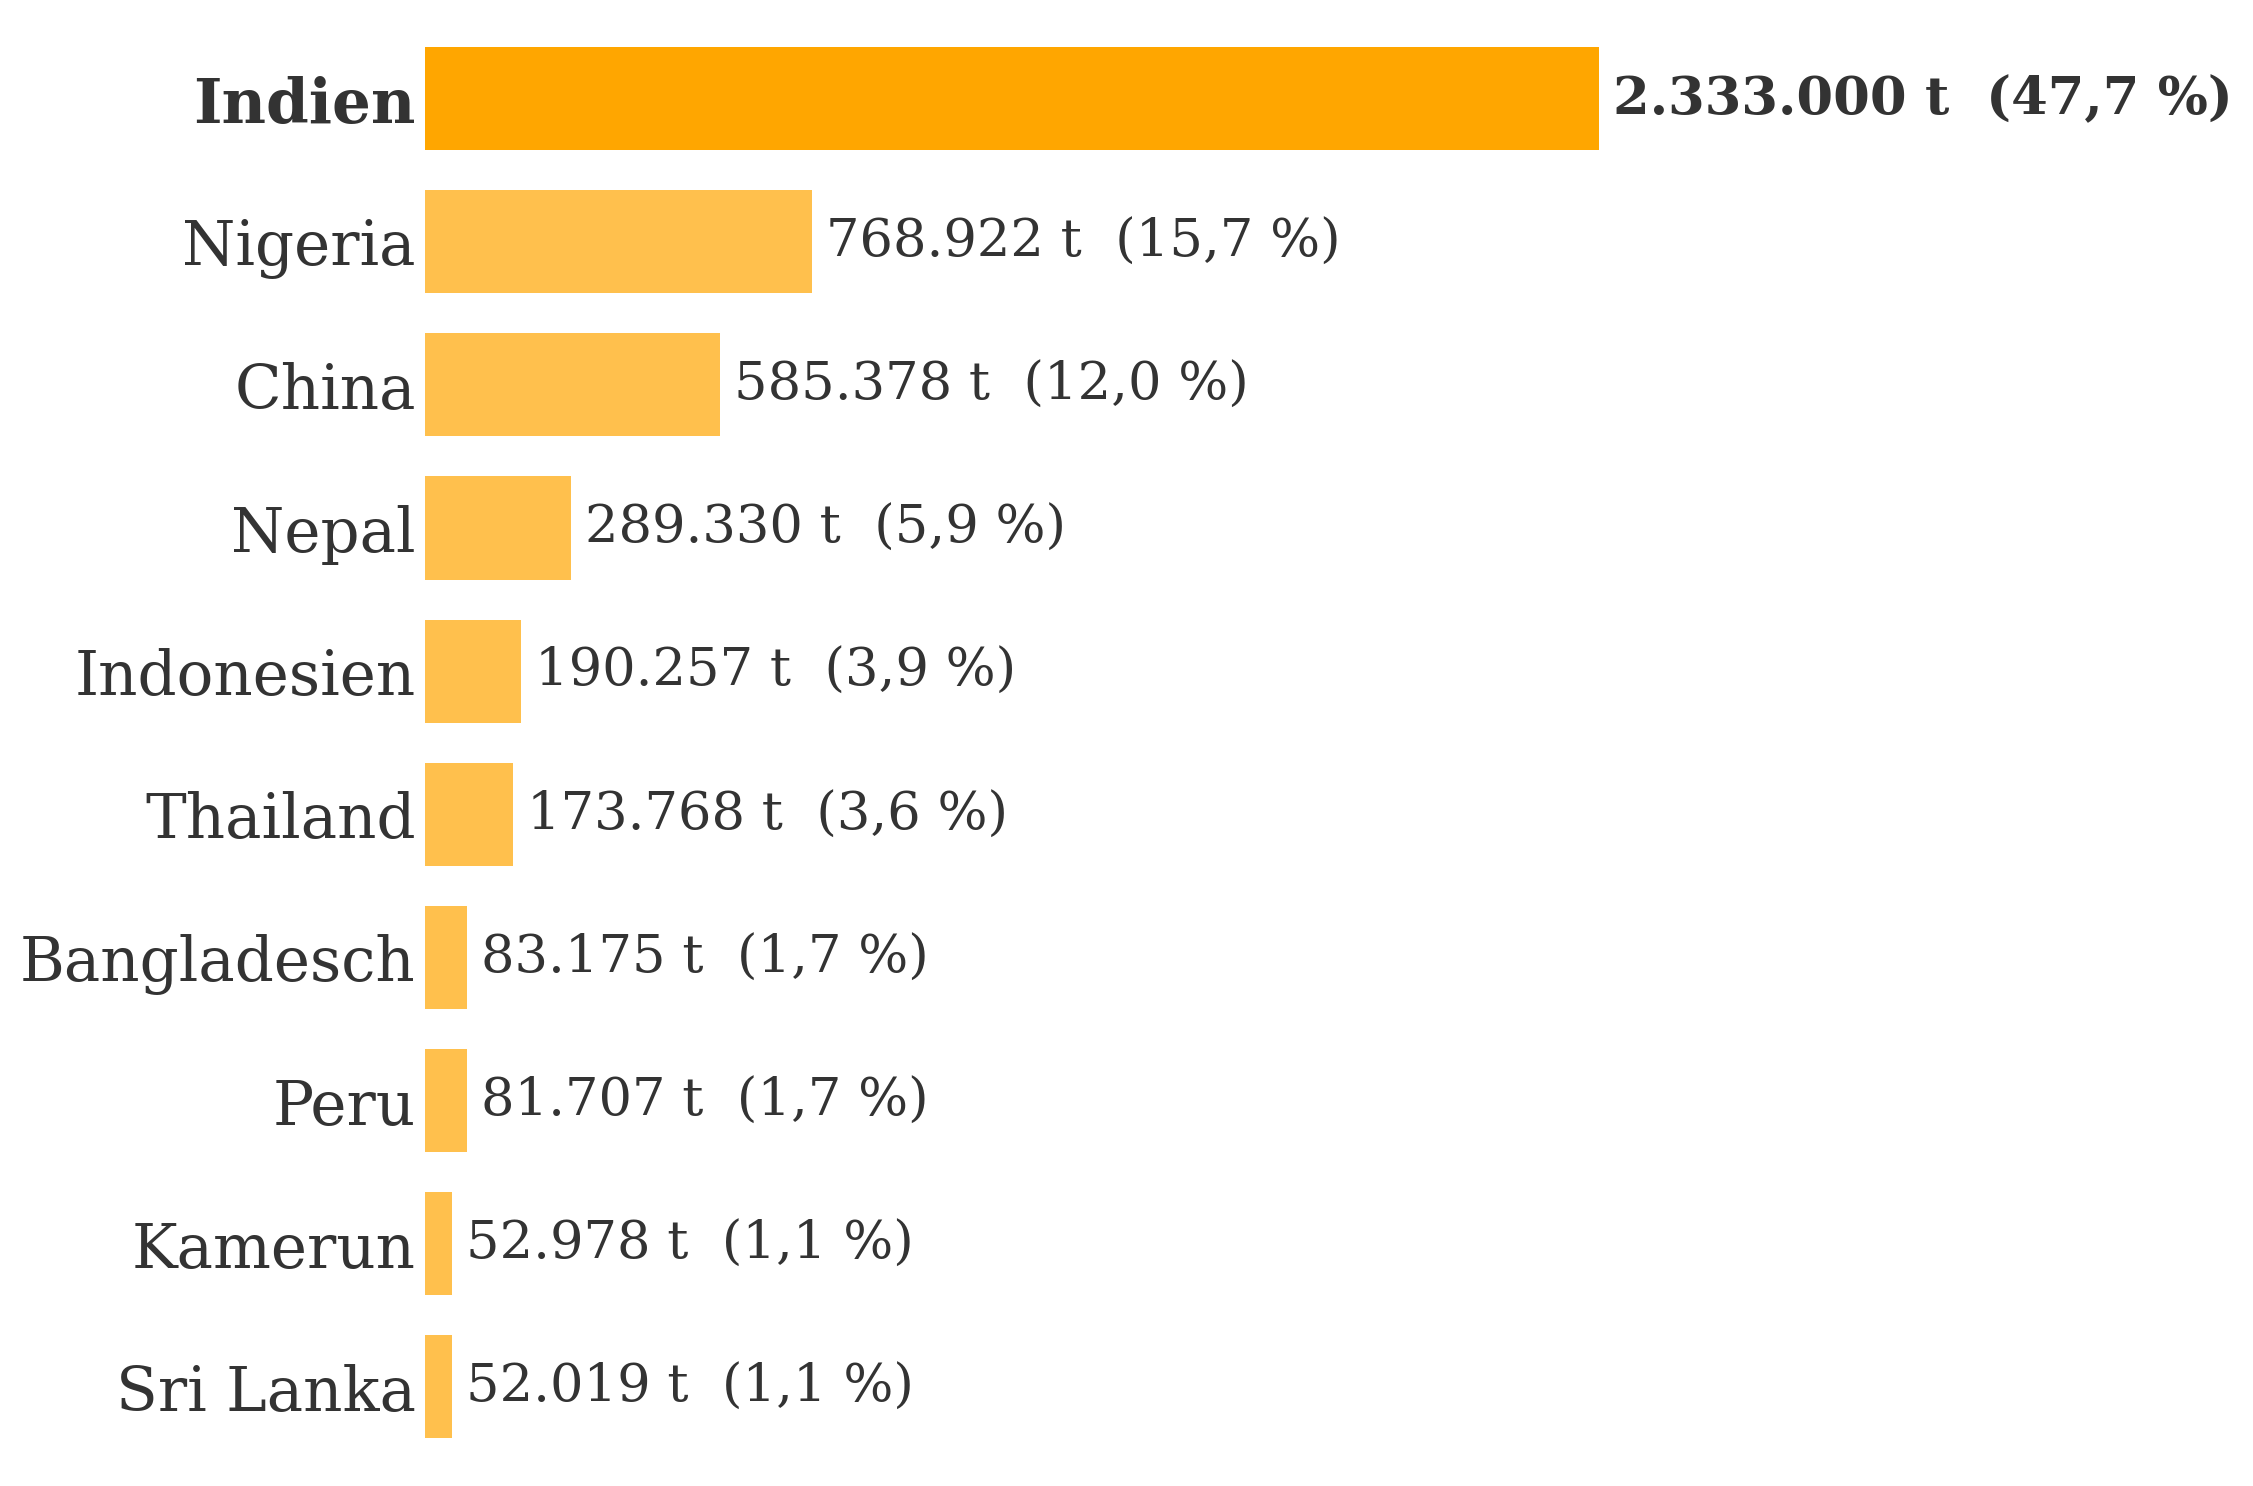
Den Anfang macht die Produktion. Die weltweite Ingwerernte ist von rund 1,7 Millionen Tonnen im Jahr 2010 auf etwa 4,9 Millionen Tonnen im Jahr 2024 gestiegen. Das ist fast eine Verdreifachung in vierzehn Jahren, ein Wachstum, von dem die meisten Branchen nur träumen.
Der eigentliche Treiber dahinter hat einen Namen: Indien. Das Land hat sich vom geteilten Spitzenplatz zum klaren Alleinherrscher entwickelt und stellt heute mit rund 2,3 Millionen Tonnen fast die Hälfte der gesamten Welternte. Dahinter folgen Nigeria mit knapp 769.000 Tonnen und China mit rund 585.000 Tonnen. China, lange die Nummer eins, ist absolut zwar gewachsen, fällt im Vergleich aber deutlich zurück.
Interessant wird es beim Blick auf die Effizienz. Die größten Erzeuger sind nämlich nicht die produktivsten. Während Indien rund 12.000 Kilogramm pro Hektar erntet, holen Japan und die USA mit intensivem Anbau gut das Doppelte bis fast das Dreifache aus derselben Fläche. Indiens Vormacht beruht also auf Fläche, nicht auf Ertrag pro Hektar. Masse schlägt hier Klasse, zumindest in der Statistik.
Wer handelt mit der Knolle?
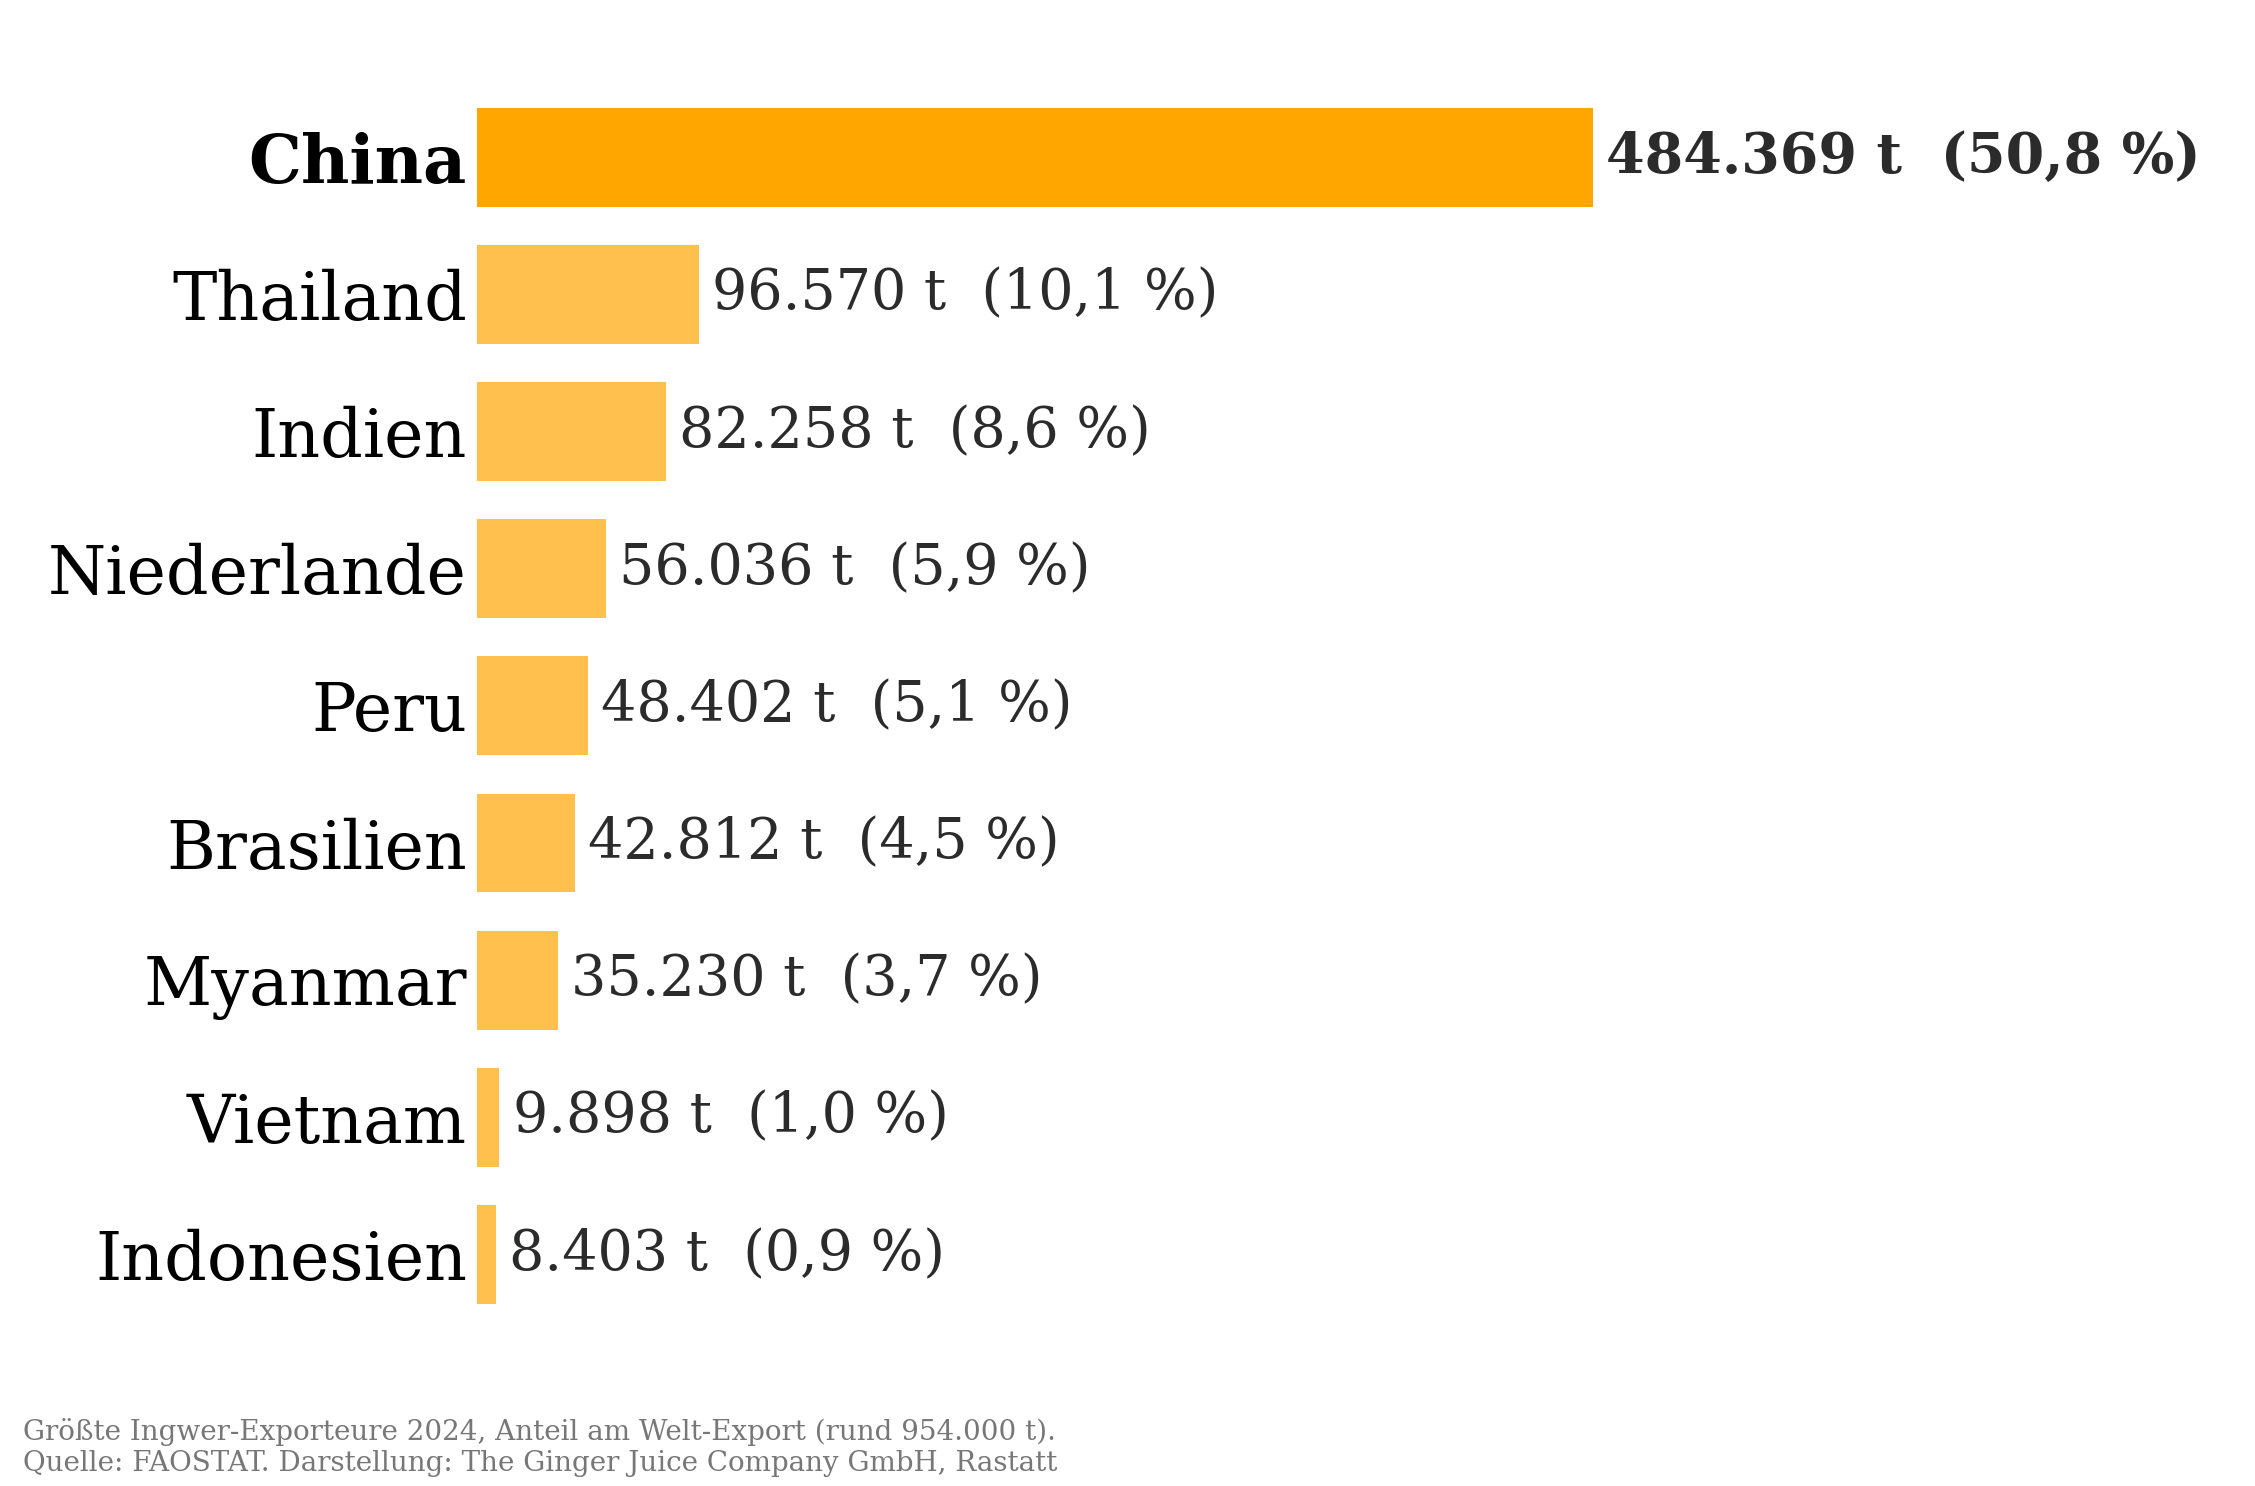
Produzieren ist das eine, handeln das andere. Beim Export bleibt China mit Abstand die Nummer eins: rund 484.000 Tonnen verließen 2024 das Land, gut die Hälfte des gesamten Welthandels. Doch auch hier bröckelt die Dominanz. Lag Chinas Exportanteil 2010 noch bei etwa 65 Prozent, sind es heute nur noch knapp 51 Prozent.
Den frei werdenden Platz besetzen neue Akteure, vor allem aus Lateinamerika. Peru hat seine Ausfuhren seit 2010 um das Zweiundzwanzigfache gesteigert, Brasilien immerhin versiebenfacht. Das sind keine Randnotizen, das ist eine Verschiebung der Landkarte.
Eine Zahl am Rande: Die weltweite Exportquote, also der Anteil der Ernte, der überhaupt exportiert wird, ist von rund 27 Prozent (2010) auf knapp 20 Prozent (2024) gesunken. Der Grund ist erneut Indien. Das Land produziert riesige Mengen, verbraucht den Löwenanteil aber selbst. Ein Markt, der wächst und gleichzeitig immer mehr für den Eigenbedarf behält.
Deutschland: vom Boom zur Normalität
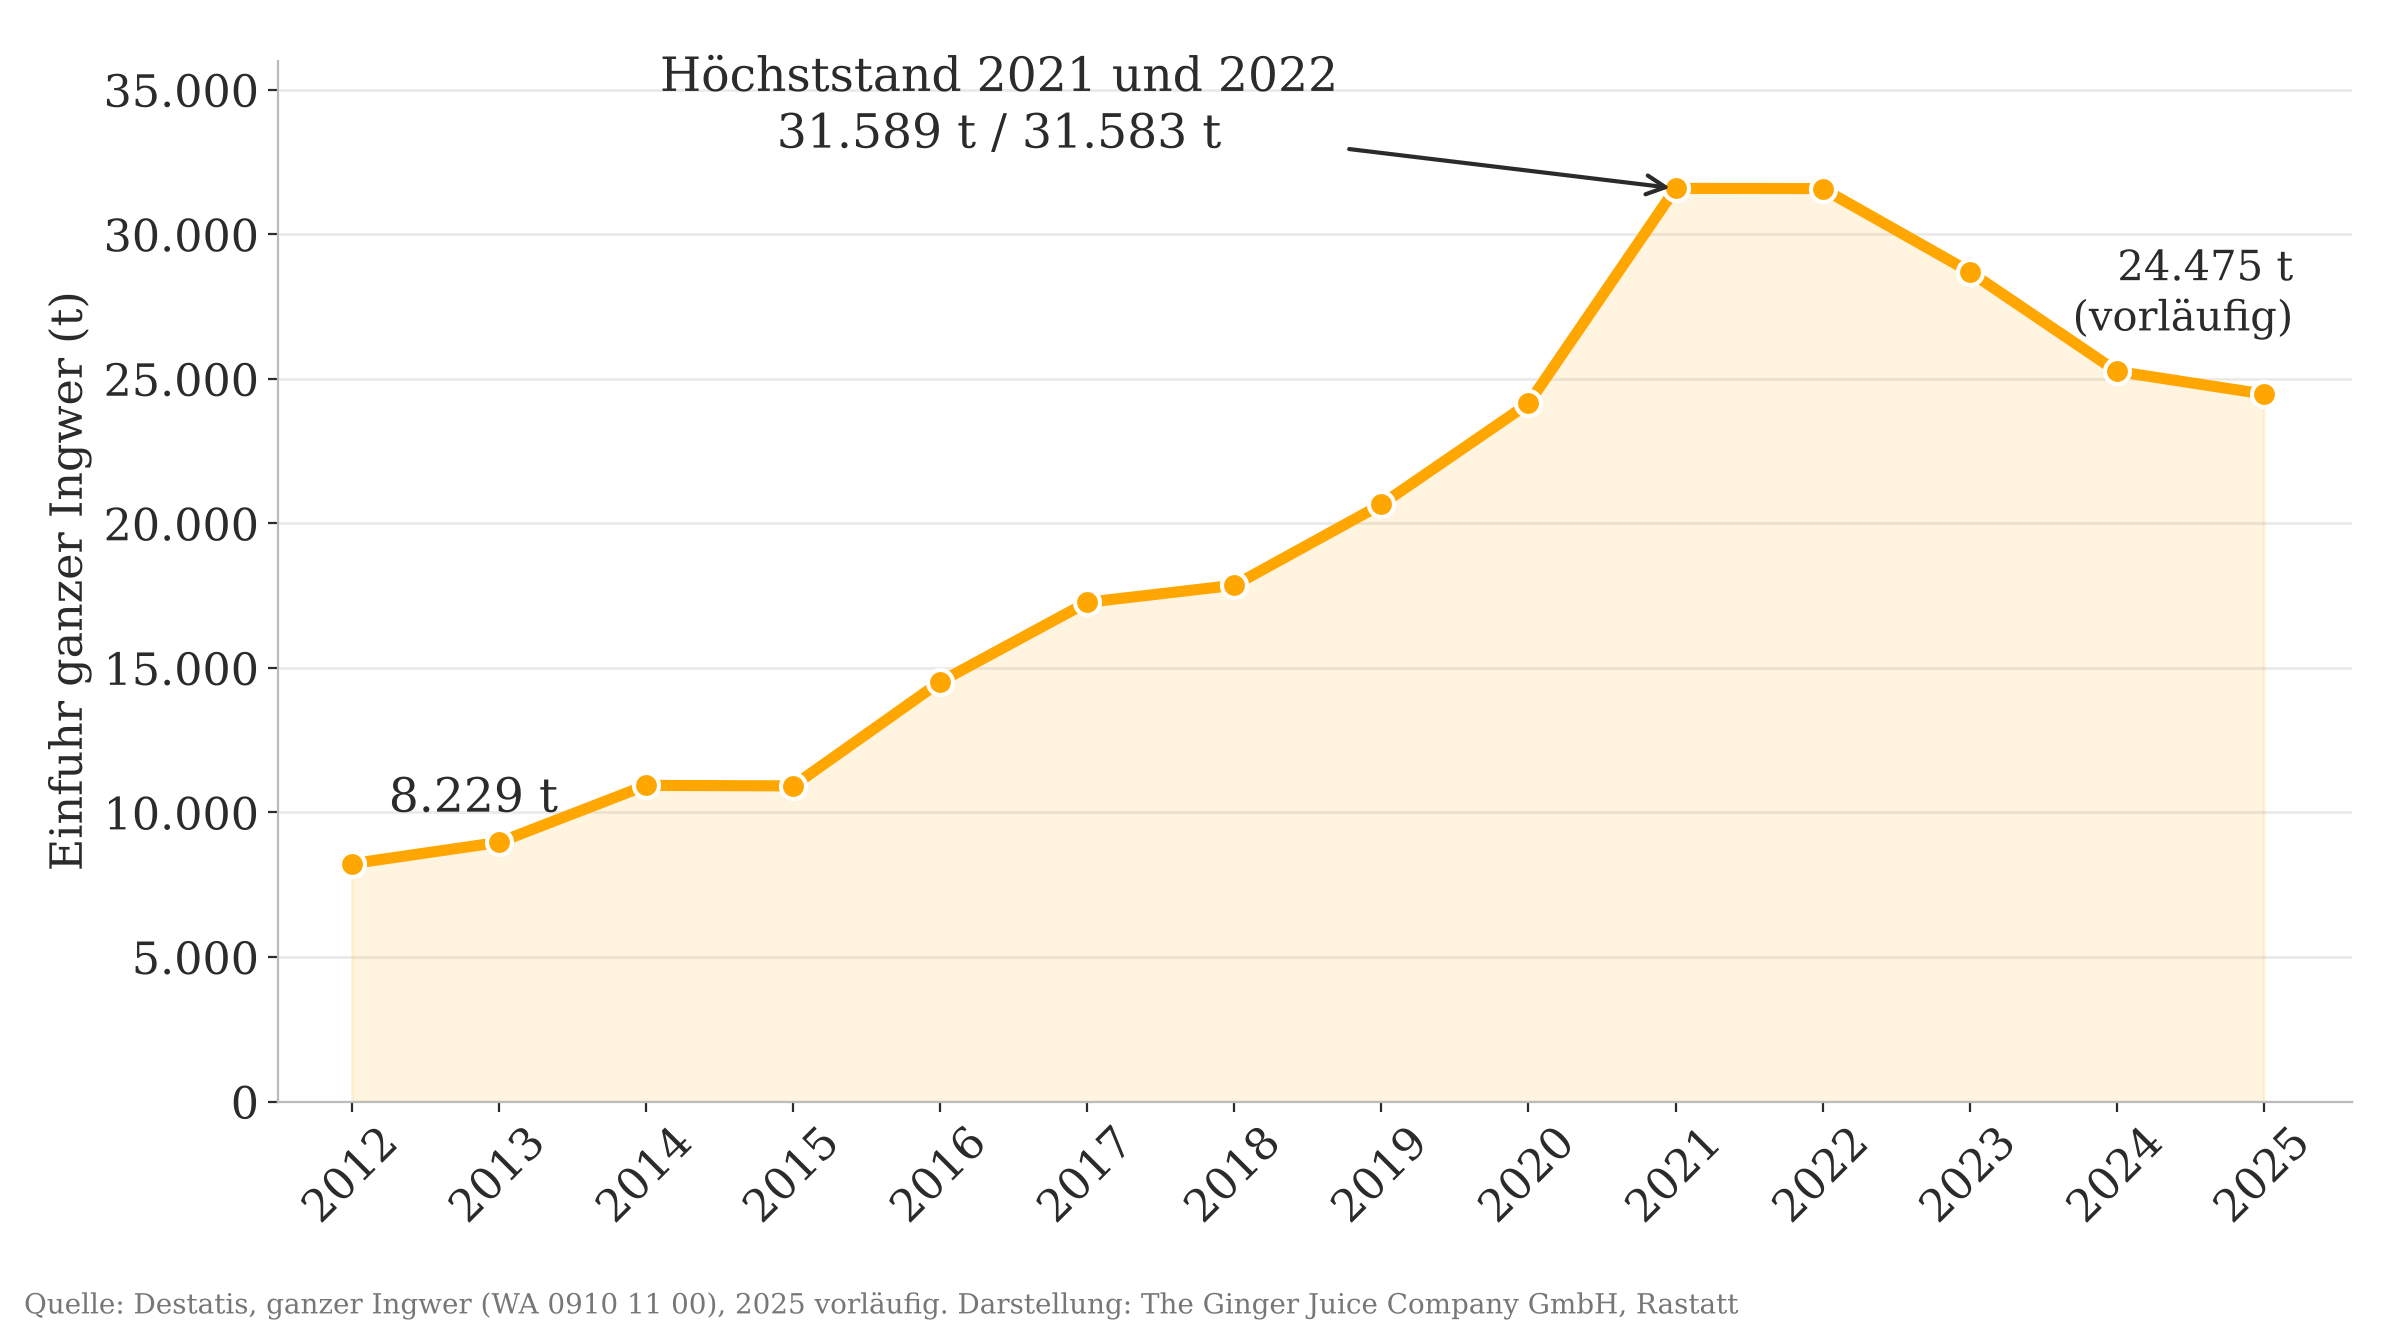
Näher an der Heimat angekommen, wird es spannend. Die Importe nach Deutschland sind eine eigene kleine Erzählung, und sie hat einen klaren dramaturgischen Höhepunkt. Gezählt ist hier ganzer Ingwer, also die Knolle, frisch oder getrocknet. Gemahlener Ingwer bleibt außen vor. 2012 kamen rund 8.200 Tonnen ganzer Ingwer ins Land. Danach ging es Jahr für Jahr nach oben, mit einem kräftigen Schub in den Pandemiejahren, bis 2021 und 2022 der Höchststand von jeweils rund 31.600 Tonnen erreicht war. Fast eine Vervierfachung.
Seitdem normalisiert sich die Lage. 2023 und 2024 ging die Menge zurück, 2025 lag sie bei rund 24.500 Tonnen. Der große Hype ist also vorbei, das Niveau bleibt aber rund dreimal so hoch wie 2012. Ingwer ist in der deutschen Küche und im Getränkeregal angekommen und bleibt dort, auch ohne Ausnahmekonjunktur.
Ein Wort noch zu den Niederlanden, die in jeder Importstatistik weit oben auftauchen. Hier handelt es sich kaum um eigenen Verbrauch, sondern um die Drehscheibenfunktion der Häfen Rotterdam und Antwerpen. Was dort ankommt, wird weiterverteilt, auch nach Deutschland. Die wahre Herkunft verschleiert diese Zwischenstation leider.
Woher kommt die deutsche Knolle?
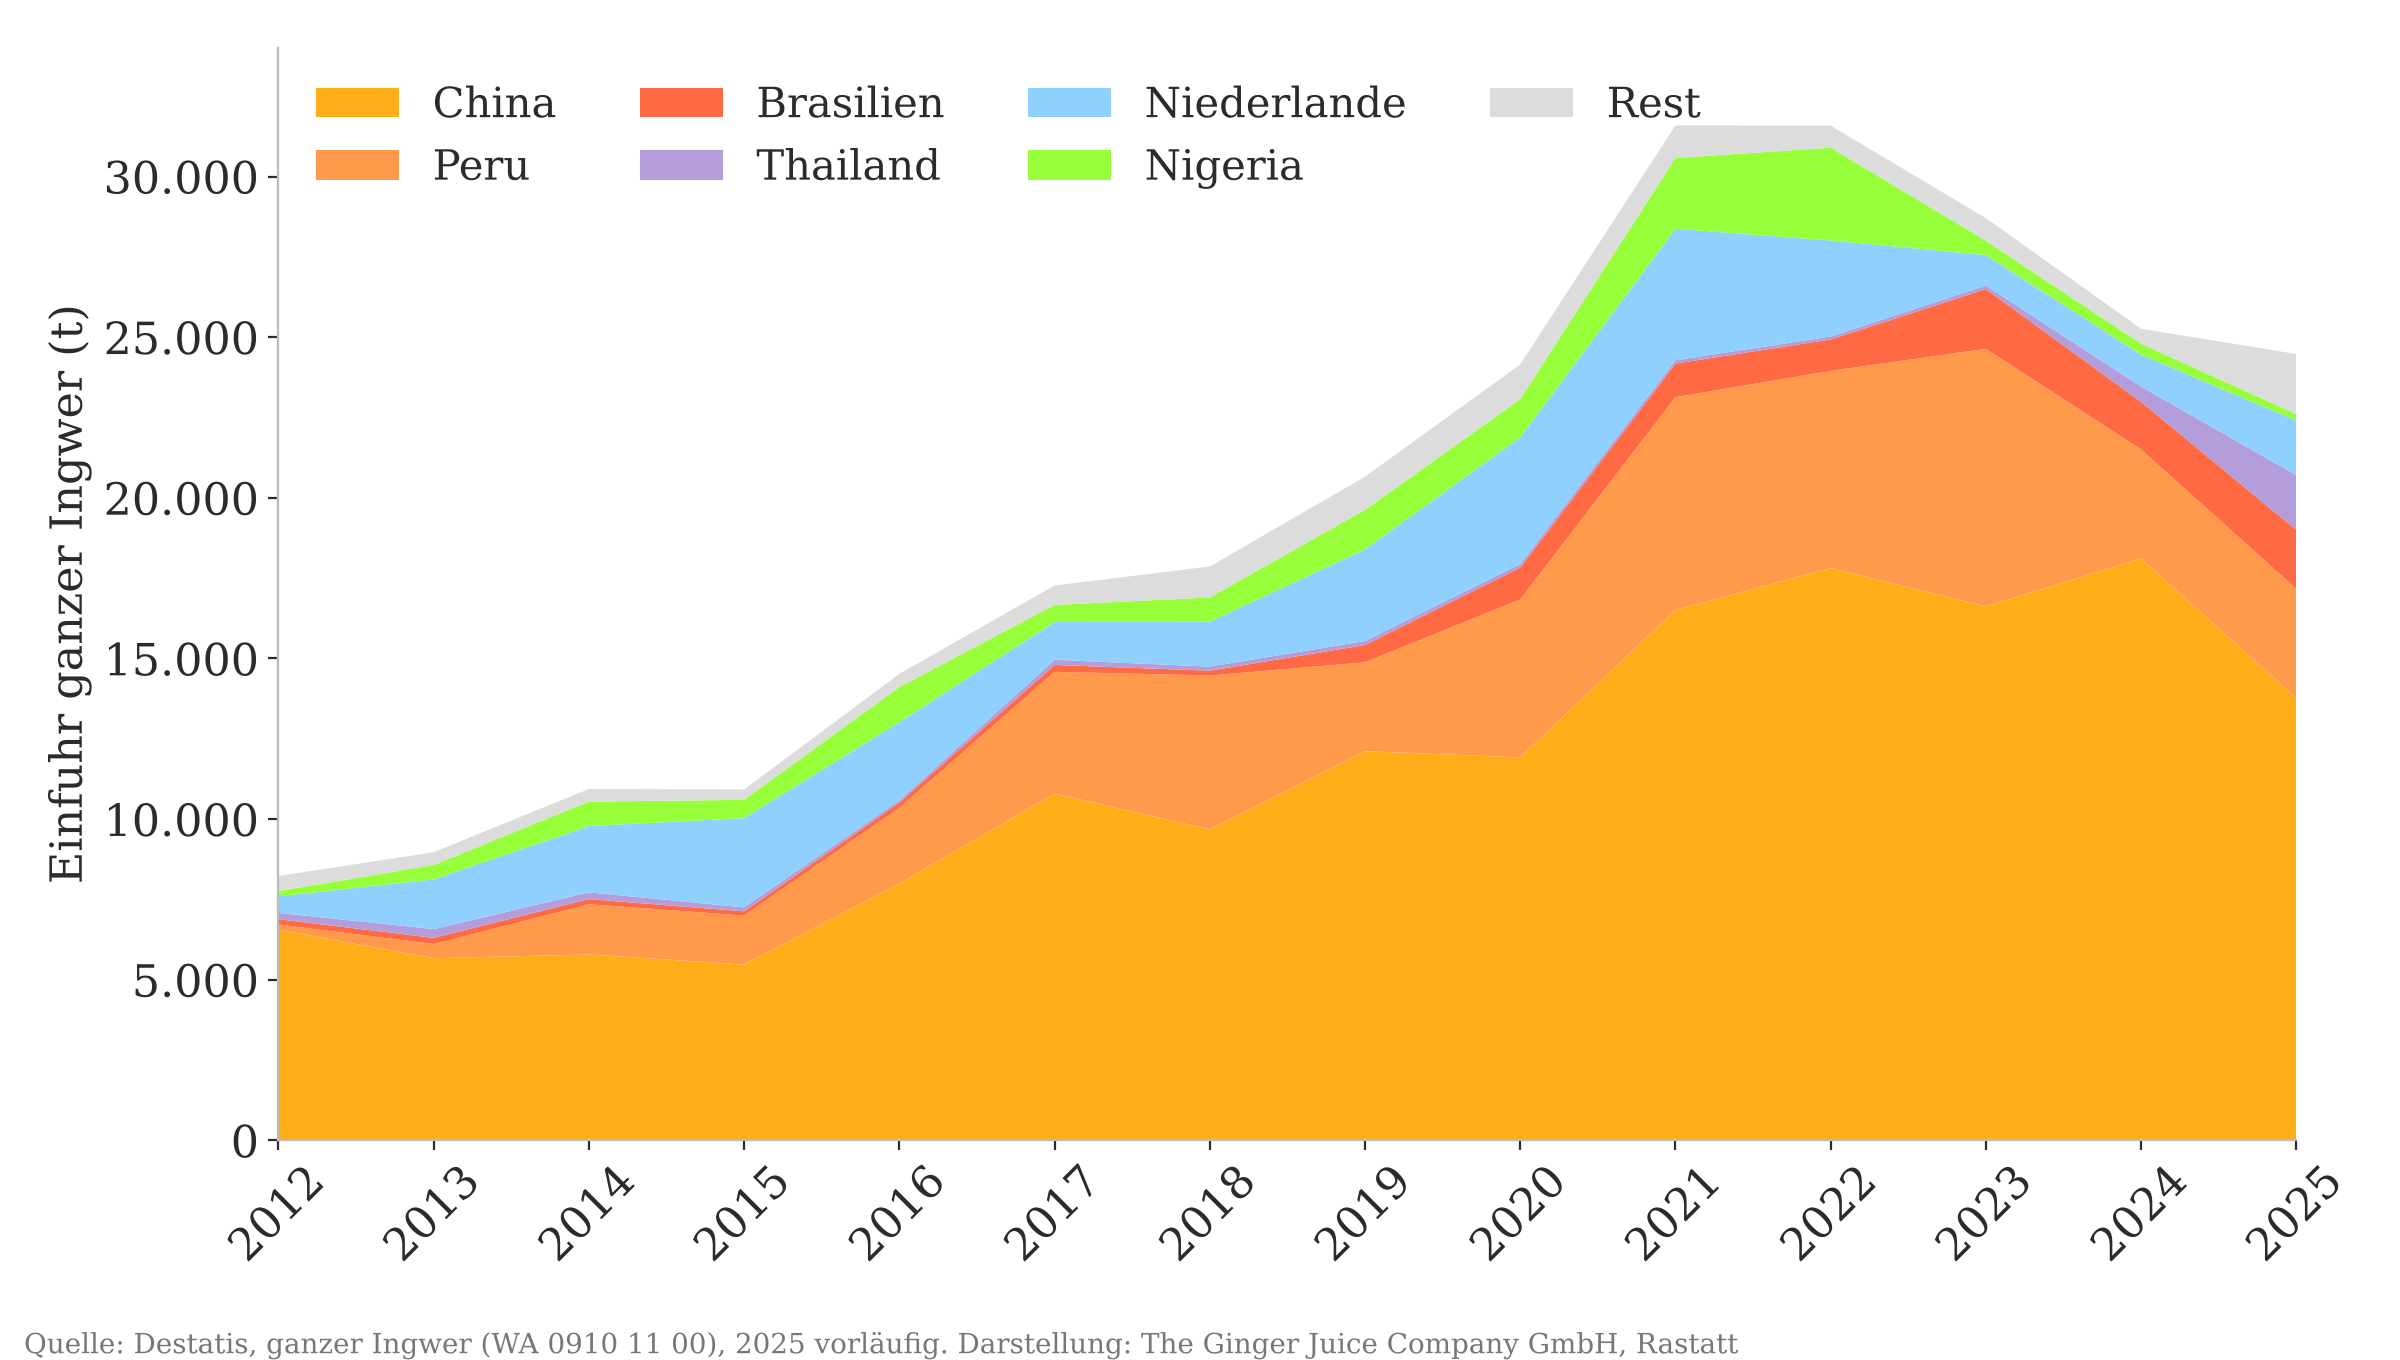
Ein genauerer Blick auf die Herkunft des Ingwers, der hierzulande auf den Tellern und in den Pressen landet, zeigt ein eindeutiges und zugleich bewegtes Bild. China ist und bleibt die mit Abstand wichtigste Quelle, der Anteil schwankt über die Jahre zwischen rund 49 und 80 Prozent. Die großwüchsige chinesische Knolle hat im konventionellen Bereich und in der weiterverarbeitenden Industrie ihren festen Platz, vor allem weil sie sich gut reinigen und verarbeiten lässt.
Klare Nummer zwei ist Peru. Von rund 160 Tonnen im Jahr 2012 auf zuletzt rund 3.400 Tonnen, das ist ein bemerkenswerter Aufstieg. Peru hat sich vor allem im ökologischen Segment etabliert und bedient die europäische Nebensaison. Dahinter folgen Brasilien, Thailand und, mit der erwähnten Drehscheibenfunktion, die Niederlande.
Unsere Sorten: Peru, Uganda und Madagaskar
Genau hier wird die Statistik persönlich. Denn bei uns wird nicht irgendein Ingwer gepresst, sondern es kommen drei sehr unterschiedliche Herkünfte zum Einsatz, von denen zwei in keiner Importtabelle ganz oben auftauchen. Das ist kein Zufall, sondern Programm.
Peru
Aus den Zahlen bereits bekannt, die aufsteigende Bio-Herkunft Europas. Der Peru-Direktsaft ist der intensivste und direkteste im Sortiment, intensive Schärfe, kompakte Aromabasis, eine spürbare Bitternote. Nichts für Unentschlossene, dafür wirkstark und ehrlich. Peru ist verfügbar, anständig, charaktervoll, und in gewisser Weise der Hauptdarsteller der Marktstatistik.
Uganda
In der deutschen Importstatistik fast vergebens zu suchen. Während aus China zuletzt jedes Jahr zwischen rund 13.800 und 18.100 Tonnen ganzer Ingwer kommen, waren es aus Uganda nie mehr als rund 40 Tonnen, 2024 und 2025 sogar nur zwei bis drei. Der Uganda-Direktsaft bietet ein starkes, vollmundiges Aroma mit ausgewogener Schärfe und deutlicher Bitternote, den klassischen Ingwercharakter in seiner vollen Breite. Eine Herkunft für Kenner, bezogen über direkte Wege, fern der großen Containerströme.
Madagaskar
Die eigentliche Rarität. Auf der roten Insel, geoökologisch eine der ältesten der Welt, wächst der Bourbon-Ingwer mit einer Aromadichte, die Standardware der klassischen Herkunftsregionen weit hinter sich lässt. Vanillig, blumig, mit hoher Schärfe, kaum Bitternote und einem hohen Gehalt an ätherischen Ölen. Auch Madagaskar erscheint in der Statistik nur mit im Mittel rund 20 Tonnen ganzem Ingwer pro Jahr. Was für den großen Markt eine Fußnote ist, ist hier das Lieblingsprodukt. Bezogen wird er über das Partnernetzwerk HAVOGA Organics, das den Bauernfamilien vor Ort erstmals einen direkten, fairen Zugang zum europäischen Markt verschafft. Exklusiv im Wortsinn, denn diese Qualität kommt nicht aus dem Großhandel, sie kommt von einem bestimmten Feld in den Bergen Madagaskars.
Anders gesagt: Peru ist der Charakterkopf aus der ersten Reihe, Uganda und Madagaskar sind die seltenen Stücke, die man kennen muss, um sie zu bekommen.
Drei Dinge, die hängen bleiben
Zum Abschluss noch drei Fundstücke aus den Daten zum Ingwermarkt.
Erstens: Bangladesch ist gleichzeitig ein großer Produzent und der größte Importeur der Welt. Die eigene Ernte reicht dort schlicht nicht aus, um den Hunger nach Ingwer zu stillen.
Zweitens: Rein rechnerisch hat sich der deutsche Pro-Kopf-Verbrauch an ganzem Ingwer vervielfacht. Lag er 2012 noch bei rund 90 Gramm im Jahr, erreichte er auf dem Höhepunkt 2021 etwa 320 Gramm und liegt 2025 bei rund 250 Gramm, eine grobe Näherung aus Einfuhr, Ausfuhr und Bevölkerung. Aus einer Nische ist binnen gut zehn Jahren eine feste Größe in Küche und Glas geworden.
Drittens: Indiens Aufstieg ist so steil, dass das Land allein fast die Hälfte der Weltproduktion stemmt, ohne dabei zu den effizientesten Anbauern zu gehören. Manchmal gewinnt eben die Fläche, nicht der Hektarertrag.
Wer die drei Herkünfte lieber schmecken als über sie lesen möchte, findet die Direktsäfte aus Peru, Uganda und Madagaskar im Shop. Und für eine kleine Manufaktur, die sich neben den ganz großen Akteuren im Regal behaupten will, ist jede Bewertung und jeder Besuch auf der Website eine echte Hilfe.
Datenquellen: FAOSTAT, Produktion und Welthandel, sowie Statistisches Bundesamt, Destatis, Tabelle 51000-0015 (deutsche Ein- und Ausfuhr nach Ländern, ganzer Ingwer). Weltmarkt und Deutschland beruhen auf unterschiedlichen Zählweisen und sind nicht direkt miteinander verrechenbar. Werte für 2025 sind vorläufig. Darstellung: The Ginger Juice Company GmbH, Rastatt.